Domain edoz.de kaufen?
Wir ziehen mit dem Projekt
edoz.de um.
Sind Sie am Kauf der Domain
edoz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain edoz.de kaufen?
Was ist das Schlussbilanzkonto?
Das Schlussbilanzkonto ist ein Abschlusskonto, das am Ende eines Geschäftsjahres erstellt wird, um die Bilanzsummen auszugleichen. Es dient dazu, die Salden aller Konten auf der Aktiv- und Passivseite der Bilanz zu übertragen und somit die Bilanz aufzustellen. Das Schlussbilanzkonto zeigt die Differenz zwischen den Soll- und Habensalden der Konten und ermöglicht es, Fehler bei der Buchführung zu erkennen. Es wird verwendet, um die Eröffnungsbilanz des nächsten Geschäftsjahres vorzubereiten und den Gewinn oder Verlust des Unternehmens zu ermitteln. Insgesamt ist das Schlussbilanzkonto ein wichtiges Instrument in der Buchhaltung, um die finanzielle Situation eines Unternehmens am Ende eines Geschäftsjahres zu dokumentieren. **
Wie wird das Schlussbilanzkonto abgeschlossen?
Das Schlussbilanzkonto wird abgeschlossen, indem alle Aktiv- und Passivkonten in das Konto übertragen werden. Dabei werden die Salden der Aktivkonten auf der Sollseite und die Salden der Passivkonten auf der Habenseite des Schlussbilanzkontos eingetragen. Anschließend werden die Salden auf beiden Seiten addiert, um sicherzustellen, dass sie sich ausgleichen. Falls die Summen nicht übereinstimmen, muss der Fehler gefunden und korrigiert werden. Sobald das Schlussbilanzkonto ausgeglichen ist, kann die Schlussbilanz erstellt werden, die die finanzielle Lage des Unternehmens zum Abschlusszeitpunkt zeigt. **

Ähnliche Suchbegriffe für Schlussbilanzkonto
Top-Angebote
Produkte zum Begriff Schlussbilanzkonto:
-
Produktmanagement – Innovation – Digitalisierung, Fachbücher von Gerd SchwandnerProduktmanagement ist ein Managementkonzept, das markt- und innovationsorientiert entlang des Produktlebenszyklus den wirtschaftlichen Erfolg eines Produkts oder einer Dienstleistung sicherstellen soll. In diesem Buch wird zunächst das Produktmanagement-Konzept erläutert und aufgezeigt, wie eine Implementierung in der Praxis erfolgen kann. Basierend auf der Geschäfts- und Innovationsstrategie wird ein sechsstufiger Produktinnovationsprozess skizziert. Dieser ergänzt die klassische Entwicklung um agile Methoden sowie Elemente aus dem Marketing, dem Innovationsmanagement und dem Design. Im Mittelpunkt dabei steht die Konzeptentwicklung mit Anforderungsermittlung, Positionierung und Produktstrategie. Unter 'digitales Produktmanagement' wird schliesslich aufgezeigt, wie Produkte und Dienstleistungen weiter 'digitalisiert' werden können. Daneben wird ausgeführt, wie der Produktinnovationsprozess durch den Einsatz digitaler Technologien und Methoden, inklusive Anwendungen der künstlichen Intelligenz, schneller, flexibler und innovativer gestaltet werden kann. Prof. Dr. Gerd A. Schwandner Jahrgang 1972; Studium und Promotion in Karlsruhe, Aachen und den USA; Praxiserfahrung als Berater, Manager, Gründer und geschäftsführender Gesellschafter; seit 2009 Professur für Produktmanagement an der Technischen Hochschule Ingolstadt.79,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmertosch, Thomas: Automatisierung 4.0Automatisierung 4.0 , Objektorientierte Entwicklung modularer Maschinen für die digitale Produktion , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20240412, Autoren: Schmertosch, Thomas~Krabbes, Markus~Zinke-Wehlmann, Christian, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 316, Abbildungen: Komplett in Farbe, Keyword: Automatisierung von Verarbeitungsmaschinen; Automatisierungstechnik; Industrie 4.0; Modularisierung Funktionseinheiten; digitale Projektierung Maschinen; digitale Zwillinge; modulare Automatisierung; modulare Fertigungsanlage; modulare Maschine, Fachschema: Elektronik - Elektroniker~Maschinenbau~Objektorientiert (EDV), Fachkategorie: Maschinenbau~Objektorientierte Programmierung (OOP), Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 173, Höhe: 22, Gewicht: 730, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung, KI & Innovation in Kanzleien, Fachbücher von Claudia SchieblonDas Fachbuch 'Digitalisierung, KI & Innovation in Kanzleien' bietet einen praxisnahen Einblick in die digitale Transformation von Wirtschaftskanzleien. Es beleuchtet, wie digitale Plattformen, Legal Tech-Tools und der Einsatz von künstlicher Intelligenz die Arbeitsprozesse in Kanzleien optimieren und die Zusammenarbeit mit Mandanten erleichtern. Die Autoren, erfahrene Praktiker aus unterschiedlichen Kanzleien, zeigen auf, wie traditionelle Arbeitsabläufe hinterfragt und neu gestaltet werden können, um den Herausforderungen der Digitalisierung gerecht zu werden. Das Buch vermittelt fundierte Kenntnisse über den Einsatz moderner Technologien und betont die Bedeutung interdisziplinärer Teams und innovativer Denkansätze. Es richtet sich an Fachleute, die in der Kanzleiarbeit tätig sind und sich mit den aktuellen Entwicklungen in den Bereichen Digitalisierung, KI und Innovation auseinandersetzen möchten. Die praxisorientierten Beispiele und Fallstudien bieten wertvolle Impulse für die Weiterentwicklung der Kanzleikultur und unterstützen den kontinuierlichen Wandel in der Arbeitswelt. Die Inhalte sind klar strukturiert und ermöglichen einen schnellen Überblick über die wesentlichen Aspekte der digitalen Transformation in Kanzleien.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert das Eröffnungs- und Schlussbilanzkonto?
Das Eröffnungsbilanzkonto wird zu Beginn eines Geschäftsjahres erstellt und enthält alle Vermögenswerte und Schulden des Unternehmens zu diesem Zeitpunkt. Es dient als Ausgangspunkt für die Buchführung im neuen Geschäftsjahr. Das Schlussbilanzkonto wird am Ende des Geschäftsjahres erstellt und zeigt die Vermögenswerte und Schulden des Unternehmens zu diesem Zeitpunkt. Es dient dazu, den Gewinn oder Verlust des Unternehmens zu ermitteln und in die nächste Periode zu übertragen. **
-
In das Schlussbilanzkonto kommen welche Konten?
In das Schlussbilanzkonto kommen alle Konten, die in der Schlussbilanz ausgewiesen werden. Das sind in der Regel die Aktivkonten (z.B. Anlagevermögen, Umlaufvermögen) und die Passivkonten (z.B. Eigenkapital, Verbindlichkeiten). Die Konten werden dabei mit ihren Schlussbeständen in das Schlussbilanzkonto übertragen. **
-
Muss das Schlussbilanzkonto immer im Gleichgewicht sein?
Ja, das Schlussbilanzkonto muss immer im Gleichgewicht sein. Es zeigt die Gesamtbilanz eines Unternehmens und stellt sicher, dass die Aktiva (Vermögenswerte) den Passiva (Schulden und Eigenkapital) entsprechen. Wenn das Schlussbilanzkonto nicht im Gleichgewicht ist, gibt es einen Fehler in der Buchführung oder es wurden Transaktionen nicht korrekt erfasst. **
-
Welches Konto wird über das Schlussbilanzkonto abgeschlossen?
Das Schlussbilanzkonto wird verwendet, um die Abschlüsse von Bestandskonten zu übertragen und somit den Abschluss des gesamten Rechnungswesens vorzubereiten. Es dient als Zwischenschritt, um die Salden der Bestandskonten auf das Eigenkapitalkonto zu übertragen. Das Eigenkapitalkonto wird über das Schlussbilanzkonto abgeschlossen, da hier alle Gewinne und Verluste aus dem Geschäftsjahr zusammengeführt werden. Das Eigenkapital zeigt somit den aktuellen Stand des Unternehmensvermögens an. Das Schlussbilanzkonto wird auch genutzt, um mögliche Differenzen zwischen Soll- und Haben-Seite auszugleichen und somit die Bilanz auszugleichen. Es ist somit ein wichtiger Schritt, um die Bilanzierungsrichtlinien einzuhalten und die Genauigkeit der Abschlüsse sicherzustellen. Insgesamt ist das Schlussbilanzkonto ein wichtiger Bestandteil des Abschlussprozesses in der Buchhaltung, da es den Übergang von den Bestandskonten zur Schlussbilanz und Gewinn- und Verlustrechnung ermöglicht. **


Was ist der Unterschied zwischen Schlussbilanz und Schlussbilanzkonto?
Die Schlussbilanz ist eine tabellarische Übersicht über alle Aktiva und Passiva eines Unternehmens zu einem bestimmten Zeitpunkt, die zeigt, wie das Unternehmen finanziell dasteht. Das Schlussbilanzkonto dagegen ist ein Bestandteil der Buchführung, in dem alle Kontenabschlüsse zusammengeführt werden, um die Schlussbilanz zu erstellen. Während die Schlussbilanz eine Momentaufnahme der finanziellen Situation darstellt, ist das Schlussbilanzkonto ein Zwischenschritt im Buchhaltungsprozess, um die Schlussbilanz zu erstellen. Das Schlussbilanzkonto dient dazu, alle Kontenabschlüsse zu überprüfen und sicherzustellen, dass sie korrekt sind, bevor die Schlussbilanz erstellt wird. **
Was ist der Unterschied zwischen dem Eröffnungsbilanzkonto und dem Schlussbilanzkonto?
Das Eröffnungsbilanzkonto wird am Anfang eines Geschäftsjahres erstellt und enthält die Anfangswerte aller Vermögensgegenstände und Schulden eines Unternehmens. Das Schlussbilanzkonto hingegen wird am Ende des Geschäftsjahres erstellt und zeigt die Schlusswerte dieser Positionen. Der Unterschied liegt also darin, dass das Eröffnungsbilanzkonto den Anfangsstand und das Schlussbilanzkonto den Endstand der Bilanzpositionen darstellt. **
Top-Angebote
Produkte zum Begriff Schlussbilanzkonto:
-
UTB Digitalisierung, Künstliche Intelligenz und RobotikGrundlagen zur DigitalisierungDie fortschreitende Digitalisierung gibt auch den Bereichen der Künstlichen Intelligenz und der Robotik eine immer größere Relevanz für Schule und Unterricht. Das Buch führt zukünftige Lehrkräfte in knapper und verständlicher Form auf der Grundlage neuester wissenschaftlicher Studien und mit Bezügen zur Unterrichtspraxis in die Thematik ein. Über das Lernen mit Hilfe elektronischer Technologien hinaus liegt ein Schwerpunkt auf dem Lernen über digitale Medien im Rahmen eines umfassenden Medienkonzepts. Der Band verhilft den Leserinnen und Lesern zu einer differenzierten Sicht, einer reflektierten Nutzung und vor allem einem kritisch-konstruktiven Umgang mit den digitalen Technologien.23,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
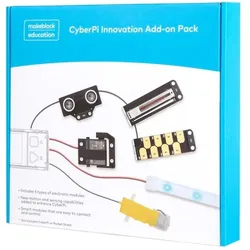
Makeblock CyberPi Innovation Add-on Pack (Motor), Robotik ModulDas CyberPi Innovation Add-on Pack, das speziell für AIoT- und Python-Bildungs- und Roboterwettbewerbe entwickelt wurde, enthält CyberPi sowie verschiedene Sensoren und Hardwarekomponenten. Das Paket umfasst mBuild-Module und elektronische Komponenten, die den zusätzlichen Bedarf von Schülern oder Lehrern an Sensoren decken, während sie Informatik und Technologie lernen. Motorpaket: Es kann verwendet werden, um einfache Karren und fahrbare Strukturen wie automatische Gardinenmaschinen zu erstellen, um grundlegende Mobilität in Projekte zu bringen. Servo Pack: Es wird verwendet, um Projekte präzise zu steuern. LED-Streifenpaket: Fügen Sie Projekten schillernde Lichteffekte hinzu, wie einen funkelnden Weihnachtsbaum. Ultraschallsensor: Ermöglicht die Kontrolle über Hardwareprojekte, ohne sie zu berühren. Eine notwendige Komponente in Projekten wie intelligenten Mülleimern und automatischen Schranken sowie eine leistungsstarke Erweiterung für DIY-Autos. Multi Touch: Das Modul mit leitfähigen Drähten ermöglicht es Ihnen, es überall auszulösen. Sein einzigartiges Design macht es zu einer guten Wahl für Musikinstrumentenprojekte. Schieberegler: Er kann zur Eingabe von Werten verwendet werden und kann so programmiert werden, dass er die Drehzahl von Motoren, den Winkel von Servos und die Helligkeit von LED-Streifen steuert. Das Modul kann mit Strukturteilen kombiniert werden, um Kraftmessgeräte und mehr zu bauen. Stückliste: - 3 x mBuild-Kabel (200 mm) - 2 x mBuild-Kabel (100 mm) - 1 x Doppelachsen-TT-Getriebemotor - 1 x RGB-LED-Streifen (0,5 m) - 1 x mBuild_MultiTouch - 1 x mBuild-Ultraschallsensor - 1 x mBuild_Slider - 1 x 9 g Servo MS-1.5A Packung.59,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Produktmanagement – Innovation – Digitalisierung, Fachbücher von Gerd SchwandnerProduktmanagement ist ein Managementkonzept, das markt- und innovationsorientiert entlang des Produktlebenszyklus den wirtschaftlichen Erfolg eines Produkts oder einer Dienstleistung sicherstellen soll. In diesem Buch wird zunächst das Produktmanagement-Konzept erläutert und aufgezeigt, wie eine Implementierung in der Praxis erfolgen kann. Basierend auf der Geschäfts- und Innovationsstrategie wird ein sechsstufiger Produktinnovationsprozess skizziert. Dieser ergänzt die klassische Entwicklung um agile Methoden sowie Elemente aus dem Marketing, dem Innovationsmanagement und dem Design. Im Mittelpunkt dabei steht die Konzeptentwicklung mit Anforderungsermittlung, Positionierung und Produktstrategie. Unter 'digitales Produktmanagement' wird schliesslich aufgezeigt, wie Produkte und Dienstleistungen weiter 'digitalisiert' werden können. Daneben wird ausgeführt, wie der Produktinnovationsprozess durch den Einsatz digitaler Technologien und Methoden, inklusive Anwendungen der künstlichen Intelligenz, schneller, flexibler und innovativer gestaltet werden kann. Prof. Dr. Gerd A. Schwandner Jahrgang 1972; Studium und Promotion in Karlsruhe, Aachen und den USA; Praxiserfahrung als Berater, Manager, Gründer und geschäftsführender Gesellschafter; seit 2009 Professur für Produktmanagement an der Technischen Hochschule Ingolstadt.79,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmertosch, Thomas: Automatisierung 4.0Automatisierung 4.0 , Objektorientierte Entwicklung modularer Maschinen für die digitale Produktion , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20240412, Autoren: Schmertosch, Thomas~Krabbes, Markus~Zinke-Wehlmann, Christian, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 316, Abbildungen: Komplett in Farbe, Keyword: Automatisierung von Verarbeitungsmaschinen; Automatisierungstechnik; Industrie 4.0; Modularisierung Funktionseinheiten; digitale Projektierung Maschinen; digitale Zwillinge; modulare Automatisierung; modulare Fertigungsanlage; modulare Maschine, Fachschema: Elektronik - Elektroniker~Maschinenbau~Objektorientiert (EDV), Fachkategorie: Maschinenbau~Objektorientierte Programmierung (OOP), Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 173, Höhe: 22, Gewicht: 730, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das Schlussbilanzkonto?
Das Schlussbilanzkonto ist ein Abschlusskonto, das am Ende eines Geschäftsjahres erstellt wird, um die Bilanzsummen auszugleichen. Es dient dazu, die Salden aller Konten auf der Aktiv- und Passivseite der Bilanz zu übertragen und somit die Bilanz aufzustellen. Das Schlussbilanzkonto zeigt die Differenz zwischen den Soll- und Habensalden der Konten und ermöglicht es, Fehler bei der Buchführung zu erkennen. Es wird verwendet, um die Eröffnungsbilanz des nächsten Geschäftsjahres vorzubereiten und den Gewinn oder Verlust des Unternehmens zu ermitteln. Insgesamt ist das Schlussbilanzkonto ein wichtiges Instrument in der Buchhaltung, um die finanzielle Situation eines Unternehmens am Ende eines Geschäftsjahres zu dokumentieren. **
-
Wie wird das Schlussbilanzkonto abgeschlossen?
Das Schlussbilanzkonto wird abgeschlossen, indem alle Aktiv- und Passivkonten in das Konto übertragen werden. Dabei werden die Salden der Aktivkonten auf der Sollseite und die Salden der Passivkonten auf der Habenseite des Schlussbilanzkontos eingetragen. Anschließend werden die Salden auf beiden Seiten addiert, um sicherzustellen, dass sie sich ausgleichen. Falls die Summen nicht übereinstimmen, muss der Fehler gefunden und korrigiert werden. Sobald das Schlussbilanzkonto ausgeglichen ist, kann die Schlussbilanz erstellt werden, die die finanzielle Lage des Unternehmens zum Abschlusszeitpunkt zeigt. **
-
Wie funktioniert das Eröffnungs- und Schlussbilanzkonto?
Das Eröffnungsbilanzkonto wird zu Beginn eines Geschäftsjahres erstellt und enthält alle Vermögenswerte und Schulden des Unternehmens zu diesem Zeitpunkt. Es dient als Ausgangspunkt für die Buchführung im neuen Geschäftsjahr. Das Schlussbilanzkonto wird am Ende des Geschäftsjahres erstellt und zeigt die Vermögenswerte und Schulden des Unternehmens zu diesem Zeitpunkt. Es dient dazu, den Gewinn oder Verlust des Unternehmens zu ermitteln und in die nächste Periode zu übertragen. **
-
In das Schlussbilanzkonto kommen welche Konten?
In das Schlussbilanzkonto kommen alle Konten, die in der Schlussbilanz ausgewiesen werden. Das sind in der Regel die Aktivkonten (z.B. Anlagevermögen, Umlaufvermögen) und die Passivkonten (z.B. Eigenkapital, Verbindlichkeiten). Die Konten werden dabei mit ihren Schlussbeständen in das Schlussbilanzkonto übertragen. **
Ähnliche Suchbegriffe für Schlussbilanzkonto
-
Digitalisierung, KI & Innovation in Kanzleien, Fachbücher von Claudia SchieblonDas Fachbuch 'Digitalisierung, KI & Innovation in Kanzleien' bietet einen praxisnahen Einblick in die digitale Transformation von Wirtschaftskanzleien. Es beleuchtet, wie digitale Plattformen, Legal Tech-Tools und der Einsatz von künstlicher Intelligenz die Arbeitsprozesse in Kanzleien optimieren und die Zusammenarbeit mit Mandanten erleichtern. Die Autoren, erfahrene Praktiker aus unterschiedlichen Kanzleien, zeigen auf, wie traditionelle Arbeitsabläufe hinterfragt und neu gestaltet werden können, um den Herausforderungen der Digitalisierung gerecht zu werden. Das Buch vermittelt fundierte Kenntnisse über den Einsatz moderner Technologien und betont die Bedeutung interdisziplinärer Teams und innovativer Denkansätze. Es richtet sich an Fachleute, die in der Kanzleiarbeit tätig sind und sich mit den aktuellen Entwicklungen in den Bereichen Digitalisierung, KI und Innovation auseinandersetzen möchten. Die praxisorientierten Beispiele und Fallstudien bieten wertvolle Impulse für die Weiterentwicklung der Kanzleikultur und unterstützen den kontinuierlichen Wandel in der Arbeitswelt. Die Inhalte sind klar strukturiert und ermöglichen einen schnellen Überblick über die wesentlichen Aspekte der digitalen Transformation in Kanzleien.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CALVENDO Puzzle Robotik und Automatisierung | 1000 Teile Lege-Größe 64x48cm Foto-Puzzle für glückliche StundenTauche Ein In Die Faszinierende Geschichte Des Technologischen Fortschritts. Diese Ki Generierte Illustration Zeigt Den Wandel Von Der Industriellen Revolution Bis Zum Zeitalter Der Künstlichen Intelligenz. Auf Der Linke Hälfte Des Bildes Ist Die...33,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Muss das Schlussbilanzkonto immer im Gleichgewicht sein?
Ja, das Schlussbilanzkonto muss immer im Gleichgewicht sein. Es zeigt die Gesamtbilanz eines Unternehmens und stellt sicher, dass die Aktiva (Vermögenswerte) den Passiva (Schulden und Eigenkapital) entsprechen. Wenn das Schlussbilanzkonto nicht im Gleichgewicht ist, gibt es einen Fehler in der Buchführung oder es wurden Transaktionen nicht korrekt erfasst. **
-
Welches Konto wird über das Schlussbilanzkonto abgeschlossen?
Das Schlussbilanzkonto wird verwendet, um die Abschlüsse von Bestandskonten zu übertragen und somit den Abschluss des gesamten Rechnungswesens vorzubereiten. Es dient als Zwischenschritt, um die Salden der Bestandskonten auf das Eigenkapitalkonto zu übertragen. Das Eigenkapitalkonto wird über das Schlussbilanzkonto abgeschlossen, da hier alle Gewinne und Verluste aus dem Geschäftsjahr zusammengeführt werden. Das Eigenkapital zeigt somit den aktuellen Stand des Unternehmensvermögens an. Das Schlussbilanzkonto wird auch genutzt, um mögliche Differenzen zwischen Soll- und Haben-Seite auszugleichen und somit die Bilanz auszugleichen. Es ist somit ein wichtiger Schritt, um die Bilanzierungsrichtlinien einzuhalten und die Genauigkeit der Abschlüsse sicherzustellen. Insgesamt ist das Schlussbilanzkonto ein wichtiger Bestandteil des Abschlussprozesses in der Buchhaltung, da es den Übergang von den Bestandskonten zur Schlussbilanz und Gewinn- und Verlustrechnung ermöglicht. **
-
Was ist der Unterschied zwischen Schlussbilanz und Schlussbilanzkonto?
Die Schlussbilanz ist eine tabellarische Übersicht über alle Aktiva und Passiva eines Unternehmens zu einem bestimmten Zeitpunkt, die zeigt, wie das Unternehmen finanziell dasteht. Das Schlussbilanzkonto dagegen ist ein Bestandteil der Buchführung, in dem alle Kontenabschlüsse zusammengeführt werden, um die Schlussbilanz zu erstellen. Während die Schlussbilanz eine Momentaufnahme der finanziellen Situation darstellt, ist das Schlussbilanzkonto ein Zwischenschritt im Buchhaltungsprozess, um die Schlussbilanz zu erstellen. Das Schlussbilanzkonto dient dazu, alle Kontenabschlüsse zu überprüfen und sicherzustellen, dass sie korrekt sind, bevor die Schlussbilanz erstellt wird. **
-
Was ist der Unterschied zwischen dem Eröffnungsbilanzkonto und dem Schlussbilanzkonto?
Das Eröffnungsbilanzkonto wird am Anfang eines Geschäftsjahres erstellt und enthält die Anfangswerte aller Vermögensgegenstände und Schulden eines Unternehmens. Das Schlussbilanzkonto hingegen wird am Ende des Geschäftsjahres erstellt und zeigt die Schlusswerte dieser Positionen. Der Unterschied liegt also darin, dass das Eröffnungsbilanzkonto den Anfangsstand und das Schlussbilanzkonto den Endstand der Bilanzpositionen darstellt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.